
Директива (ЕС) 2022/2464 по отношение на отчитането на предприятията във връзка с устойчивостта
CSRD/ESG
Информацията, която подлежи на отчитане включва:
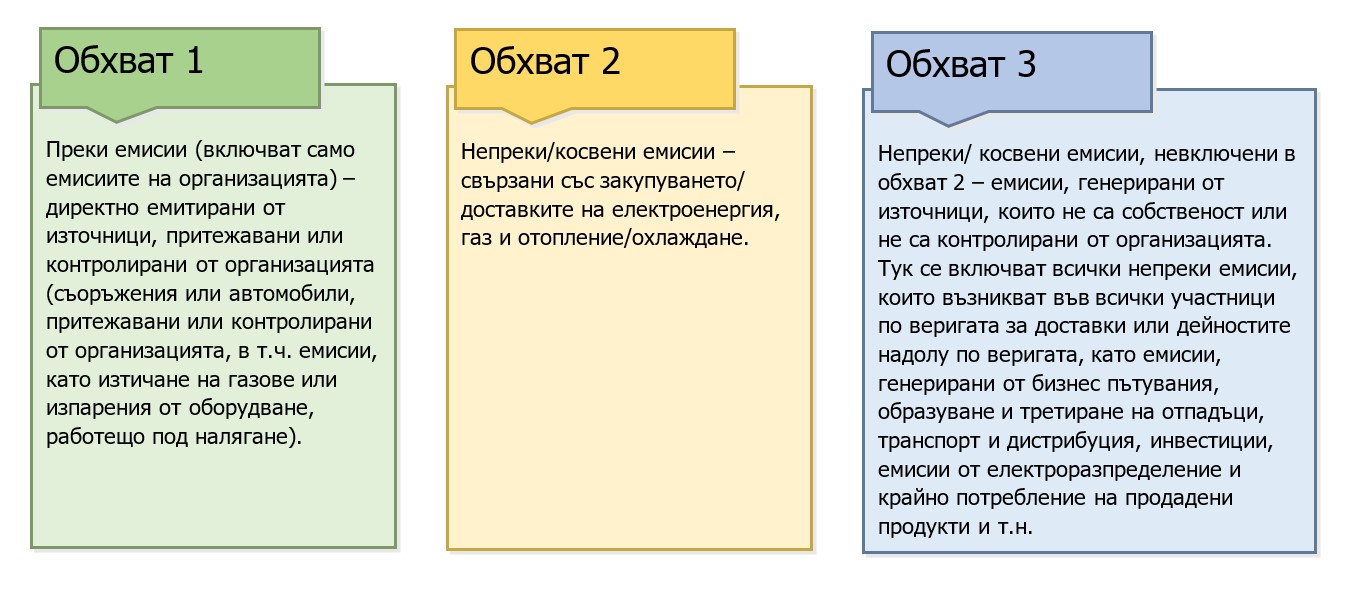
- въздействие върху околната среда, включително по отношение на емисиите на парникови газове от обхват 1, обхват 2 и/или обхват 3;
- социални въпроси, включително във връзка със служителите,
- спазване на правата на човека,
- противодействие на корупцията и подкупването,
- разнообразие в управлението (възраст, пол, професионален опит, обучение).
Организациите трябва да докладват:
- управление,
- стратегии,
- управление на въздействието, риска и възможностите,
- показатели и цели.
1. Общи междусекторни стандарти
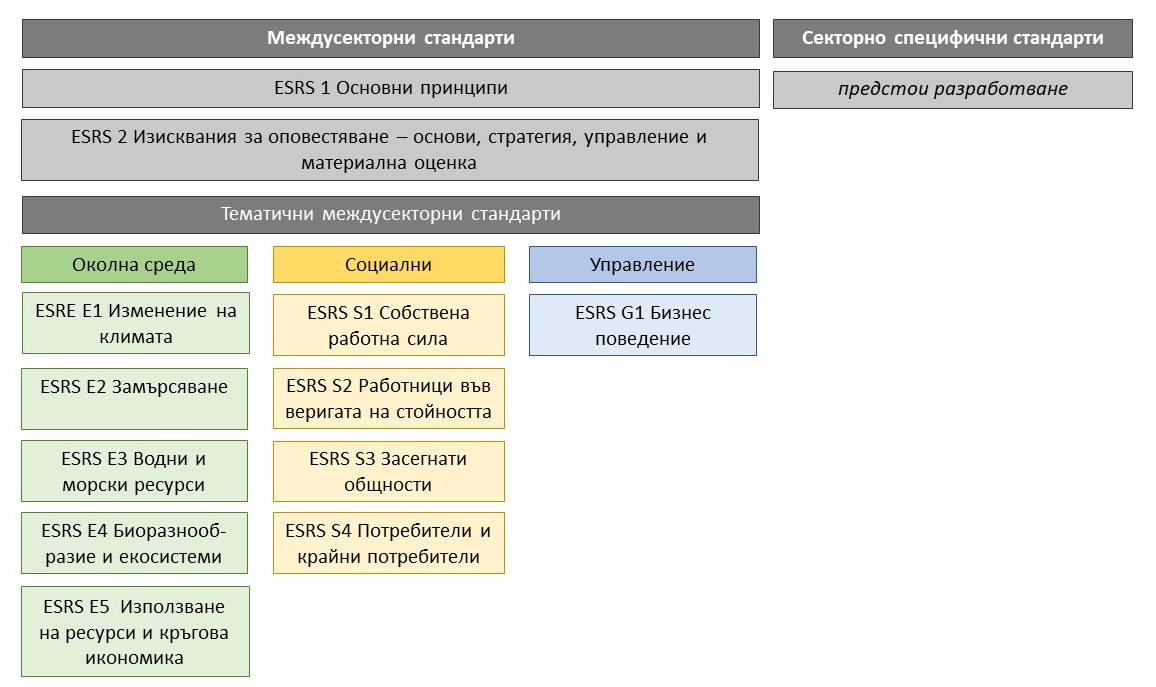
ESRS 1 и ESRS 2 са междусекторни стандарти и се прилагат за всички въпроси, свързани с устойчивостта.
ESRS 1 предписва задължителните концепции и принципи, които трябва да се прилагат при изготвянето на декларации за устойчивост съгласно CSRD. Стандарт ESRS 1 изисква компаниите в обхвата да разкриват информация за устойчивостта, независимо от преценката си за тяхната същественост, включително информация относно управлението, стратегията, управлението на рисковете и възможностите за въздействия, както и показатели и цели, свързани с изменението на климата.
Информацията за устойчивост може да повлияе на решенията на заинтересованите страни. Компаниите трябва да идентифицират своите две основни групи заинтересовани страни:
- засегнати заинтересовани страни: лица или групи, които имат интереси, които са или биха могли да бъдат засегнати от дейностите на компанията и чрез нейната верига на стойност
- потребители на докладване за устойчивост: заинтересовани страни с интерес към предприятие, което включва:
- основни потребители на финансово отчитане с общо предназначение: съществуващи и потенциални инвеститори, заемодатели и други кредитори (включително мениджъри на активи, кредитни институции, застрахователни компании),
- други потребители, включително бизнес партньори, синдикати и социални партньори, организации на гражданското общество и неправителствени организации
2. Тематични междусекторни стандарти
Тематичните стандарти включват изисквания за оповестяване по теми, обхващащи екологични, социални и управленски въпроси, независещи от сектора на икономическа дейност. Те имат за цел да дадат възможност на потребителите на декларациите за устойчивост да разберат въздействието на компанията върху тези измерения, материалните рискове и възможности на компанията, свързани с тези области, и в крайна сметка тяхното въздействие върху способността на компанията за създава корпоративна стойност.
Тематичните стандарти предписват изисквания за оповестяване, които обхващат:
(i) описание на процесите за идентифициране и оценка на съществени въздействия, рискове и възможности;
(ii) управление на въздействието, риска или възможностите, включително свързани политики, цели, планове за действие и ресурси; както и
(iii) показатели и цели във връзка с конкретни теми.
Тези изисквания се прилагат в допълнение към междусекторните стандарти.
- Стандарти за околната среда (ESRS E1–E5) очертават изискванията за разкриване на информация за компаниите, свързана с изменението на климата, замърсяването, водните и морските ресурси, биоразнообразието и екосистемите, както и използването на ресурсите и кръговата икономика.
- Социалните стандарти (ESRS S1–S4) осигуряват рамка за предприятията да докладват по теми, свързани с тяхната собствена работна сила, работниците в техните вериги за стойност, общностите, засегнати от техните операции и потребителите и крайните потребители на техните продукти или услуги.
- Стандарт за управление (ESRS G1) определя изисквания за разкриване на информация, които се стремят да подобрят разбирането на потребителите за стратегията и подхода на компанията, както и за процесите, процедурите и изпълнението във връзка с тяхното бизнес поведение.
Компании в обхват на Директива (ЕС) 2022/2464, срокове и отчетен период
Кои са засегнатите компании?
Разпоредбите на CSRD се прилагат за всички големи, малки и средни предприятия, независимо дали са регистрирани на фондовите пазари или не, и регистрирани компании (с изключение на регистрирани микрокомпании), отговарящи на поне два от следните три критерия:
а. обща сума на баланса: 20 милиона евро;
б. нетен оборот: 40 милиона евро;
в. среден брой на служителите през финансовата година над 250 души.
Компаниите извън Европейския съюз със значителна дейност в ЕС (с оборот над 150 милиона евро в ЕС), които имат поне едно дъщерно дружество (голямо или регистрирано) или клон (с нетен оборот над 40 милиона евро) в ЕС също ще трябва да спазват изискванията. Приблизително повече от 50 000 компании в ЕС ще трябва да публикуват информация за устойчивост съгласно ESRS.
Кога компаниите имат задължението да оповестяват информация за устойчивост съгласно ESRS? В съответствие с казаното по-горе за CSRD, стандартите ще влязат в сила между 2024 г. и 2028 г., както следва:
- От 1 януари 2024 г. за компании, които вече са предмет на Директивата за нефинансово отчитане (отчитане през 2025 г. на данни от 2024 г.)
- От 1 януари 2025 г. за големи компании, които в момента не са предмет на Директива за нефинансово отчитане (отчитане през 2026 г. на данни от 2025 г.)
- От 1 януари 2026 г. за регистрирани МСП и други предприятия (отчитане през 2027 г. на данни от 2026 г.); МСП ще могат да се отложат оповестяването до 2028 г.
- От 1 януари 2028 г. за компании извън ЕС със значителни предприятия в ЕС (отчитане през 2029 г. на данни от 2028 г.).
Директива (ЕС) 2022/2464 по отношение на отчитането на предприятията във връзка с устойчивостта
Внедряване на управленски стандарти
КОНСЕХО ЕООД (CONSEJO) е консултантска компания с над 20 години практически опит в разработването, внедряването и поддържането на системи за управление в съответствие с международни стандарти и регулаторни изисквания. Компанията предоставя консултантски услуги в областта на качеството, околната среда, здравето и безопасността при работа, безопасността на храните, информационната сигурност, киберсигурността, управлението на риска и устойчивото развитие. Експертизата ни обхваща стандарти и схеми като ISO 9001, ISO 14001, ISO 45001, ISO 22000, ISO/IEC 27001, IFS Food, BRCGS и HACCP, както и консултации във връзка с NIS2, DORA, GDPR и EcoVadis.
Екипът на КОНСЕХО е участвал в реализирането на над 1500 проекта за организации от различни сектори на икономиката, включително производство, строителство, енергетика, информационни технологии, транспорт, търговия, хранително-вкусова промишленост и услуги. В основата на нашия подход е изграждането на реално работещи системи за управление, съобразени със спецификата и потребностите на всяка организация. Работим в тясно сътрудничество с клиентите си, като осигуряваме консултантска подкрепа, обучение на персонала и съдействие при внедряването. Стремим се да предоставяме качествени услуги в договорените срокове и решения, които подпомагат успешното сертифициране и създават дългосрочна стойност за бизнеса.


